Norm Wealth
+2 mio.

Vi oplever mindre driftsforstyrrelser.

Fænomenet med at vi har en tendens til at sælge gode investeringer for tidligt og holde fast i dårlige for længe har et navn: dispositionseffekten. I artiklen kan du læse om, hvad den er, hvorfor vi alle er tilbøjelige til den, og hvad du kan gøre for at undgå den.
Når stemningen omkring en aktie er god, sælger privatinvestorer mere, end de køber. Det viser en undersøgelse, som ESMA offentliggjorde i oktober 2026.
ESMA har for første gang koblet stemningen på sociale medier med faktiske handler fra europæiske privatinvestorer. Undersøgelsen omfatter 235 millioner opslag fra X, Reddit og StockTwits fra 2022 til 2025 om 99 børsnoterede selskaber, primært amerikanske.
To mønstre skiller sig ud:
De handler, der både blev åbnet og lukket i perioden, blev i gennemsnit holdt i omkring 80 dage.
Undersøgelsen viser sammenhænge, ikke årsager, og den handler om enkeltaktier. Men mønsteret er velkendt fra årtiers forskning i, hvordan mennesker træffer beslutninger om penge.
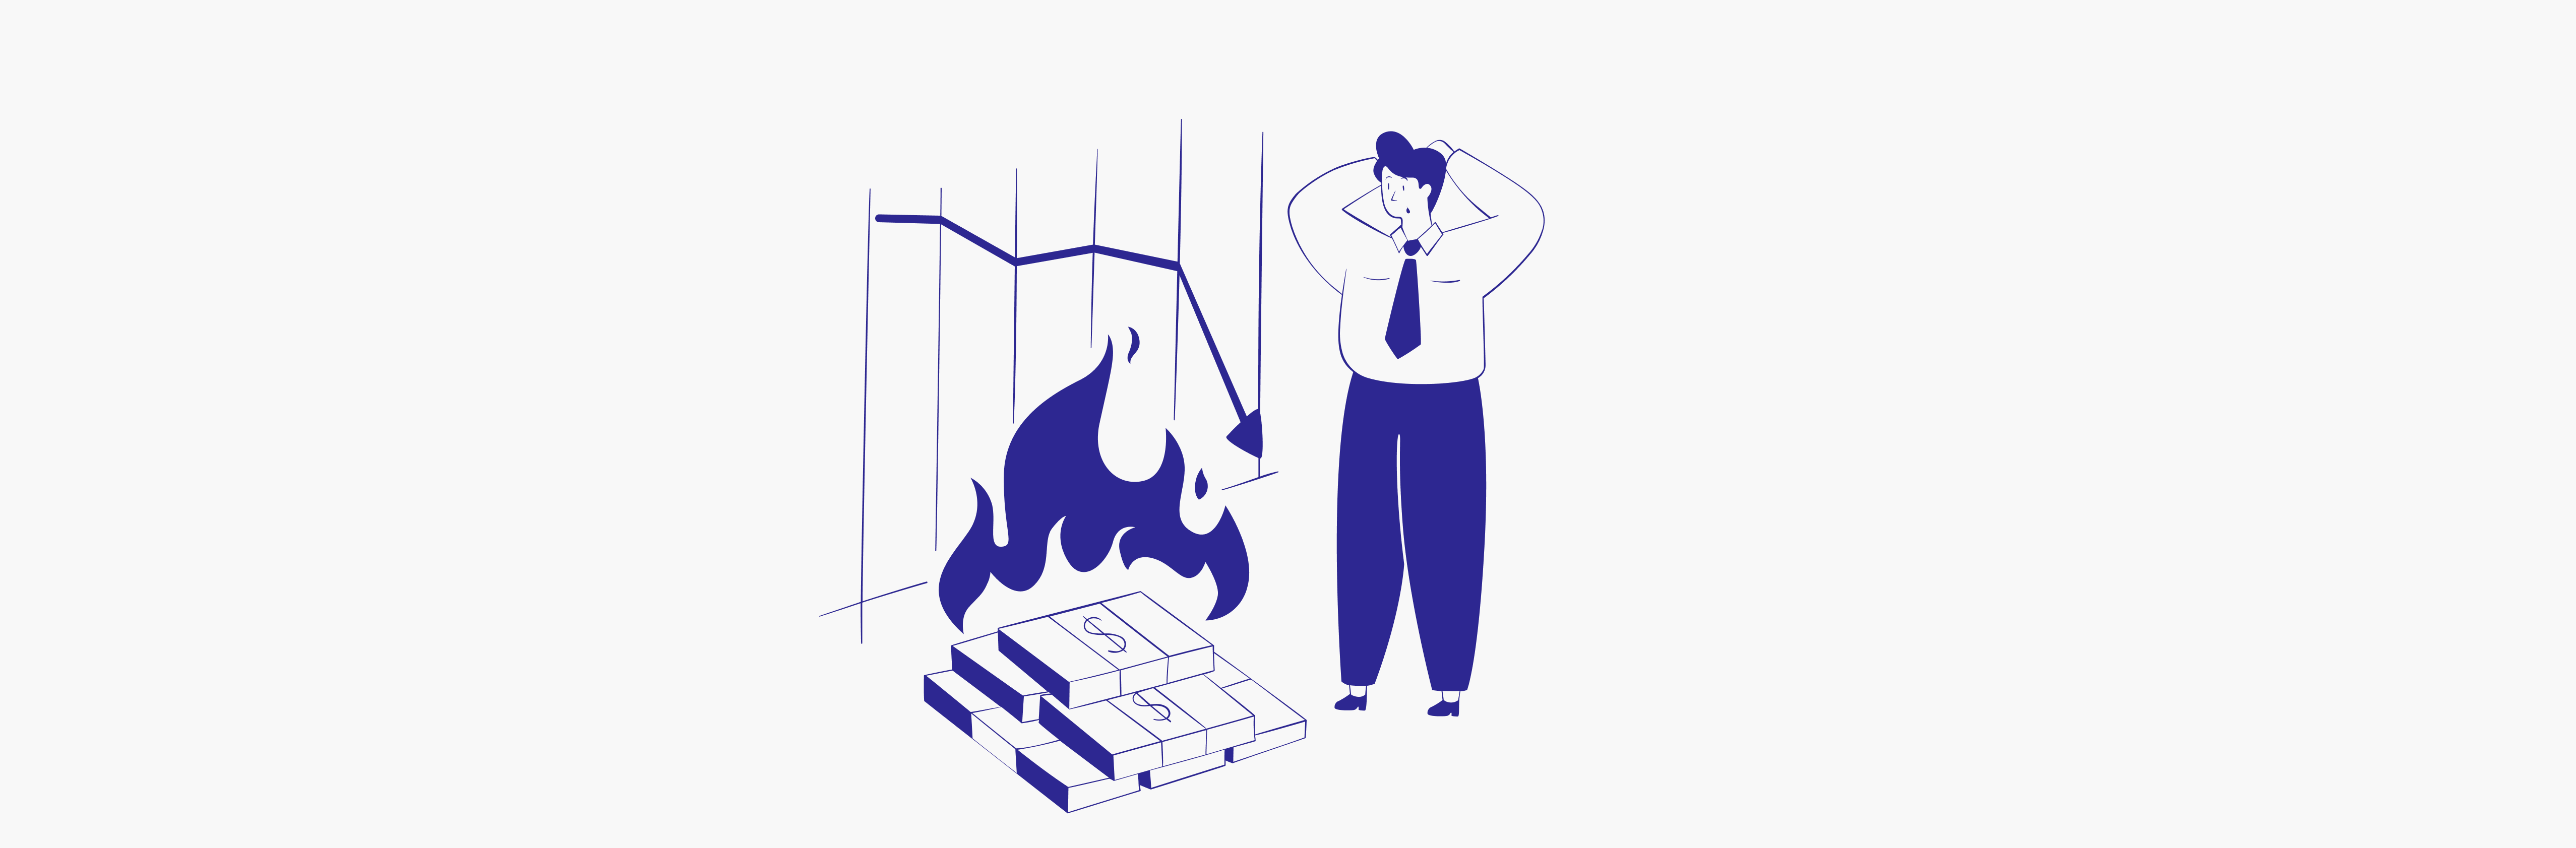
Dispositionseffekten er tendensen til at sælge sine vindere for tidligt og holde fast i sine tabere for længe. Økonomerne Hersh Shefrin og Meir Statman beskrev den i 1985, og siden er den dokumenteret i handelsdata fra private investorer igen og igen.
Forklaringen ligger i, hvordan vi oplever gevinst og tab. En gevinst på papiret føles som noget, man kan miste. Et tab føles først endeligt, når man sælger. Så vi skynder os at sikre det gode og udskyder det dårlige.
Købsprisen spiller en stor rolle. Den bliver et personligt referencepunkt, selvom markedet hverken ved eller bekymrer sig om, hvad du betalte.
Mange danskere kender følelsen fra Novo Nordisk, som i årevis har været en af de mest købte aktier herhjemme. Kursen toppede i sommeren 2024 og faldt derefter kraftigt, i 2025 alene med omkring halvdelen. For dem, der købte tæt på toppen, er det fristende at vente med at sælge, til kursen er tilbage ved købsprisen.
Det siger ikke noget om, hvorvidt Novo Nordisk er en god eller dårlig investering i dag. Pointen er, at købsprisen ikke siger noget om selskabets fremtid. Beslutningen om at beholde eller sælge bør bygge på din plan, ikke på hvad du engang betalte.
Problemet er ikke at sælge. Problemet er, når salget styres af følelsen omkring købsprisen eller stemningen i markedet i stedet for en plan.
Ingen ved, om en investering, der er steget, vil stige mere eller falde. Men den, der sælger, skal også beslutte, hvornår pengene skal investeres igen. Det kræver to rigtige beslutninger i træk, og det lykkes sjældent ret mange gange i træk.
Imens arbejder tiden. Langsigtet formueopbygning kommer i høj grad fra at blive investeret, så afkastet kan vokse oven på tidligere afkast. En gennemsnitlig holdeperiode på 80 dage giver ikke den effekt meget plads.
Det bedste værn mod dispositionseffekten er at træffe beslutningerne, før følelserne melder sig.
Det er menneskeligt at ville sikre en gevinst. Men god investering handler sjældent om at ramme det rigtige tidspunkt. Det handler om at have en strategi, du kan holde fast i, også når stemningen svinger.
Det er derfor, Norm Invest bygger porteføljer, der er bredt spredt og rebalanceres efter faste regler. Så skal du ikke tage stilling til, hvornår du skal sælge eller købe undervejs.
Kilde: ESMA, Social media sentiment and retail trading behaviour, TRV Risk Analysis, 13. oktober 2026
Dette blogindlæg deler generel viden om økonomisk relaterede emner og er alene udarbejdet som informationsmateriale. Materialet er ikke et tilbud eller en opfordring til køb eller salg af værdipapirer ligesom udtalelser og holdninger udtrykt i materialet hverken er investerings- eller skatterådgivning. Materialet er udarbejdet af Norm Invest Fondsmæglerselskab A/S (i det følgende “Norm Invest”) og baseret på informationer fra kilder udvalgt af Norm Invest, og som Norm Invest anser for at være pålidelige og relevante. Norm Invest påtager sig dog ikke noget ansvar for dispositioner foretaget på baggrund af oplysningerne i blogindlægget.
Norm Invest har tilladelse som fondsmægler og er reguleret af Finanstilsynet. Investorer gøres opmærksomme på, at investering kan være forbundet med risiko for tab, som ikke på forhånd kan fastlægges, ligesom tidligere afkast, kursudviklingen historisk, simulerede afkast og afkastforventninger ikke kan anvendes som en pålidelig indikator for fremtidige afkast og kursudvikling. Norm Invest yder ikke rådgivning vedrørende pensions- og skatteforhold og du henvises derfor til at søge egen rådgivning i fornødent omfang herom. Afkast er, hvis andet ikke er opgivet, beregnet før skat og omkostninger for en standard portefølje.